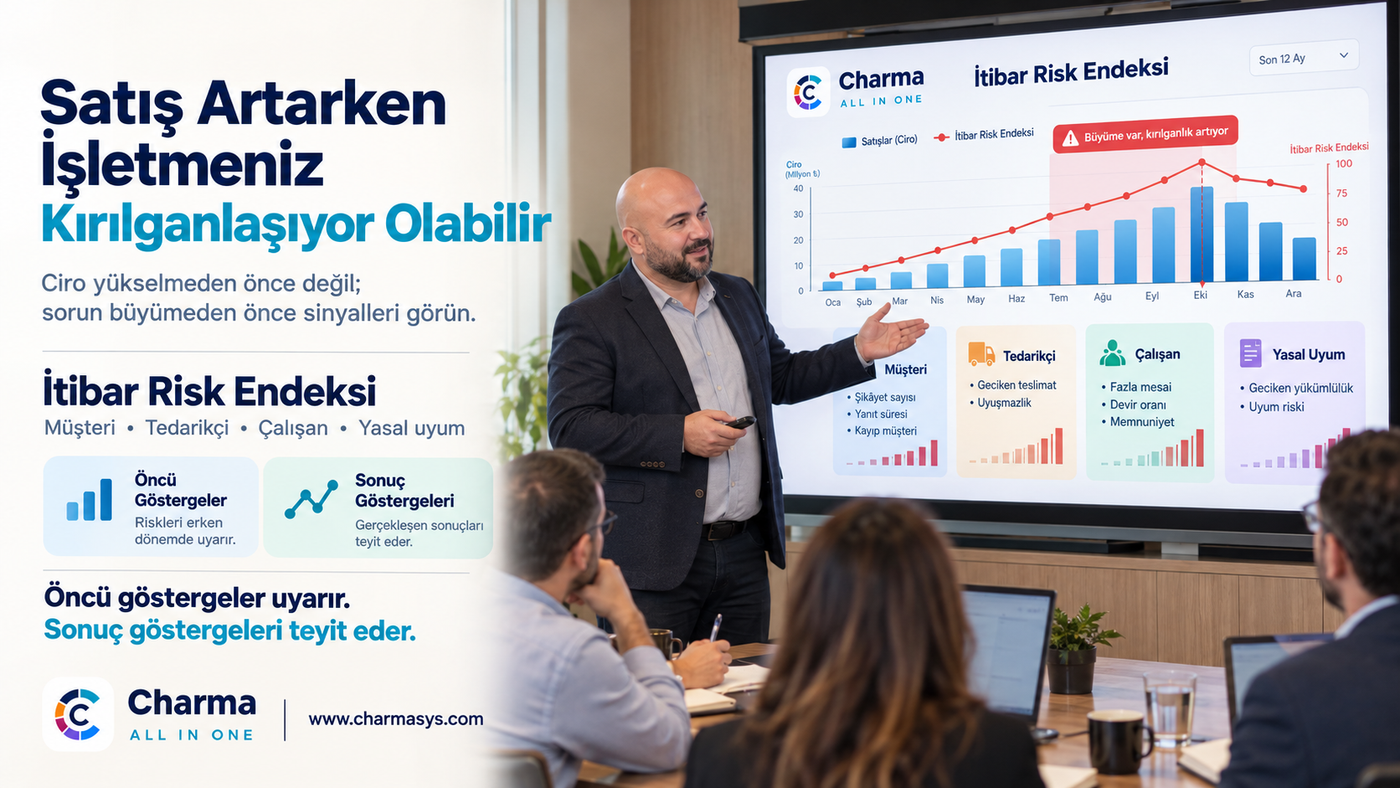

Satış artarken itibarınızı kim ölçüyor?
Ciro yükselince herkes rahatlar. Hedef tutmuştur. Toplantılar kısa sürer.
Oysa satışın arttığı aylar, işletmenin en kırılgan olduğu aylar olabilir. Siparişler çoğalır. Üretim hattı zorlanır. Sevkiyat gecikir. Hatalı ürün artar. Müşteri önce şikâyet eder, sonra sessizce gider.
Bu kaybı ilk ay kimse görmez. Ciro hâlâ yüksektir. Giden müşterinin boşluğu satışa üç dört ay sonra yansır. O noktada sorunun nerede başladığını bulmak zorlaşır.
İtibar risk endeksini bu gecikme yüzünden önemsiyorum. Ciroyu ölçen gösterge çok. Ciro artarken arkada neyin bozulduğunu ölçen gösterge az.
İtibar tek bir yerde kaybedilmez. Müşteri bunun görünen kısmı. Tedarikçi de işletmeyi değerlendirir. Faturası geç ödenen tedarikçi vadeyi kısaltır, peşin ister, fiyatı artırır. Malzeme gecikir, üretim de gecikir. Sonunda iş yine müşteriye döner.
Çalışan tarafı da öyle. Fazla mesai bir iki ay sürerse idare edilir. Kalıcı olursa arkasından yorgunluk, hata, kaza ve istifa gelir. Deneyimli çalışan gider. Yerine gelen işi öğrenene kadar kalite düşer.
Bir de denetim ve kamu tarafı var. Tek bir iş kazası, yıllarca biriken itibarı bir günde sarsabilir.
Bu yüzden itibarı dört yönden ölçmek gerekiyor: müşteri, tedarikçi, çalışan ve yasal uyum. Ağırlıklar işletmeye göre değişir. Ben müşteriye yüzde 50, tedarikçi ve çalışana yüzde 20'şer, yasal tarafa yüzde 10 vererek başlamayı makul buluyorum. Ciro müşteriden gelir. Kayıp en pahalı orada.
Bu KPI'ın asıl değeri göstergeleri ikiye ayırmasında. Bazı göstergeler hasar olduktan sonra kıpırdar. Müşteri gitmiştir, iade gelmiştir, kaza olmuştur. Bunlar sonuç göstergesi. Olanı teyit ederler.
Bazıları ise hasardan önce bozulur. Fazla mesai artar. Çağrılar cevapsız kalır. Aynı ürün farklı müşterilere çok farklı fiyatla satılmaya başlar. Bunlar öncü gösterge.
Sonuç göstergesine bakan yönetici hasarı sayar. Öncü göstergeye bakan yönetici önlem alabilir. Aradaki fark birkaç ay. O birkaç ay çoğu zaman müşteriyi tutmakla kaybetmek arasındaki farktır.
Benim en çok önemsediğim soru şu: satış artarken arka taraf bozuluyor mu?
Büyüme tek başına sorun değil. Bir göstergenin bir ay kötü gelmesi de tek başına alarm sebebi değil. Ama son üç ayın cirosu önceki üç aya göre yüzde 15'ten fazla artmışsa, aynı dönemde en az iki gösterge kırmızıya dönmüşse ve bunlardan biri öncü göstergeyse durup bakmak gerekir. Ben buna büyüme makası diyorum.
Makas bir neden sonuç kanıtı değil. "Bunlar birlikte oluyor, bakın" der. Karar yöneticinin. Doğru karar da çoğu zaman satışı kısmak olmaz. Kapasiteyi, ekibi ve ödeme düzenini büyümeye yetiştirmek olur.
Göstergeyi işletmenin kendi geçmişiyle karşılaştırmak mantıklı. Her işletme farklı. Bir fabrikada yüzde 2 iade normal sayılabilir. Bir mağazada bu oran yüksektir.
Ama bunun bir tuzağı var. Kronik olarak kötü olan işletme hep kendi ortalamasında kalır ve iyi görünür. Gördüğüm bir işletmede tedarikçi faturalarının yüzde 92'si geç ödeniyordu. Kendi geçmişine göre her şey normaldi. Çünkü hep böyleydi.
O yüzden iki soruyu birlikte sormak gerekiyor. Kötüleşiyor mu? Zaten kötü mü? Hangisinin cevabı kötüyse o dikkate alınmalı.
Son bir nokta. İtibar ölçümünde en tehlikeli şey yanlış bir yeşil ışık. Beş düzenli müşterisi olmayan bir işletmede müşteri kaybı oranı hesaplamak anlamsız. Kaydı girilmemiş bir ayı sorunsuz saymak da öyle. Tek bir göstergeden çıkan genel puan da yanıltır.
Eksik veriyle üretilmiş iyi bir puan, hiç puan olmamasından daha zararlıdır. Çünkü yöneticiyi rahatlatır.
Satış işletmenin ön yüzü, itibar arka yüzü. Biri artarken öteki eriyorsa bir süre kimse fark etmez. Bu KPI'ı hesaplamanın amacı büyümeyi durdurmak değil. Büyümeyi taşıyabilecek şekilde büyümek.