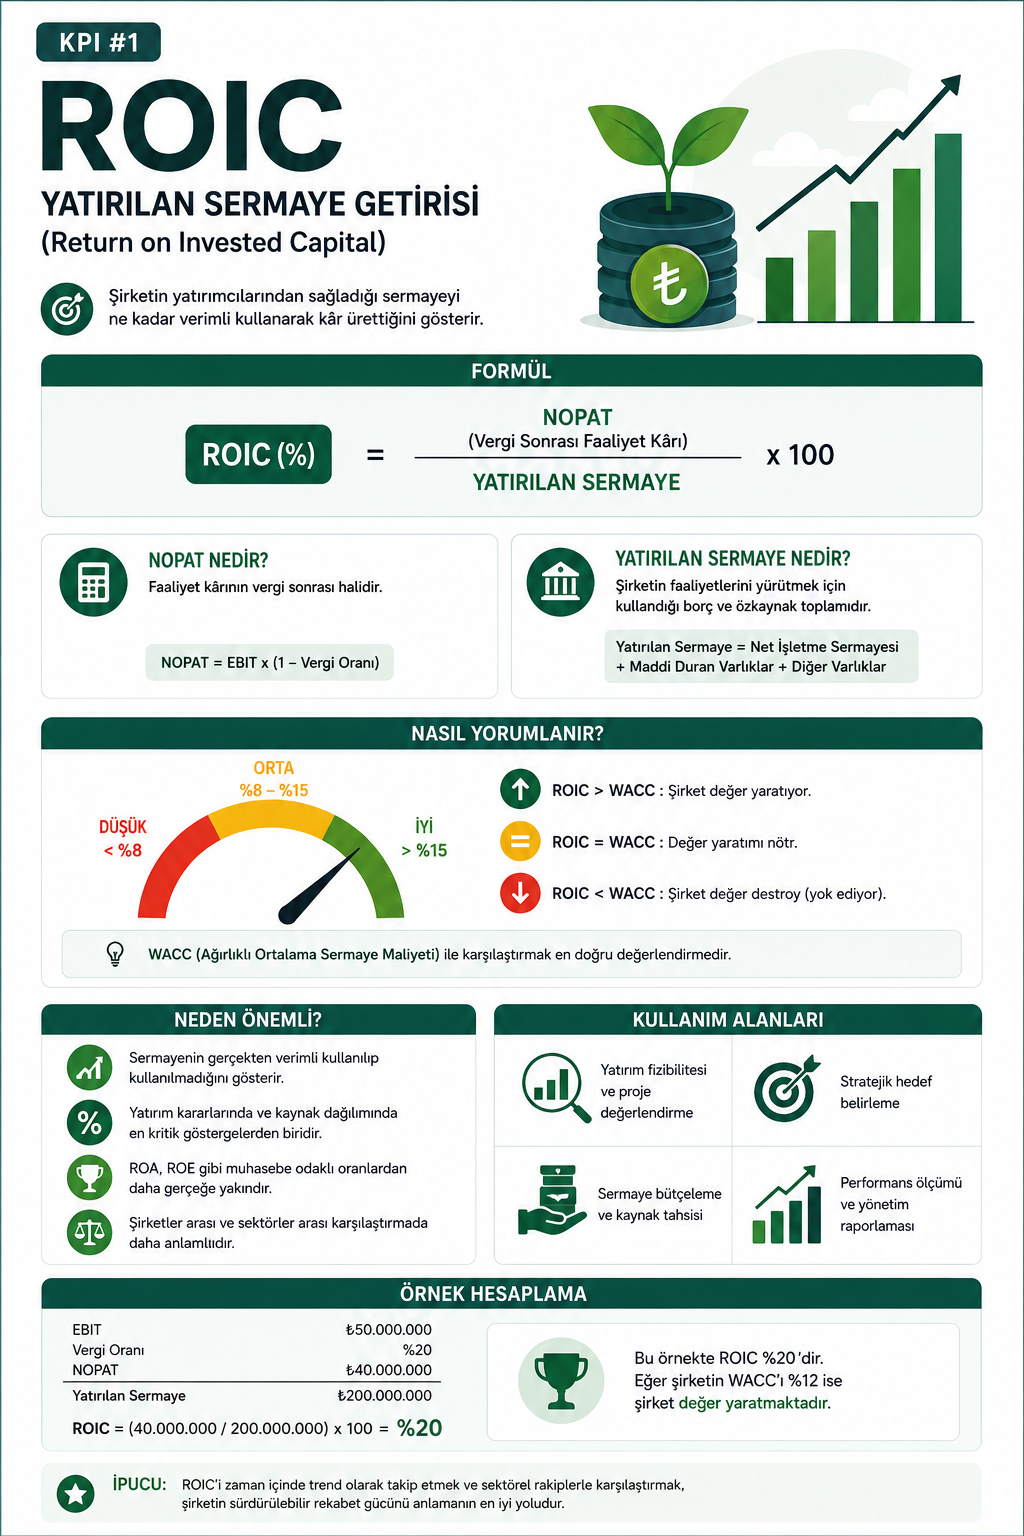

Bir şirket 1 milyar TL kâr ediyor olabilir. Bu bilgi tek başına yeterli değildir. Aynı kârı 2 milyar TL sermayeyle üreten şirket ile 20 milyar TL sermayeyle üreten şirket aynı verimlilikte değildir. ROIC bu farkı ölçer.
ROIC'in sade sorusu: Şirkete bağlanan her 100 TL sermaye yılda kaç TL vergi sonrası faaliyet kârı üretiyor?
1. ROIC'in temel mantığı
ROIC (Return on Invested Capital / Yatırılan Sermaye Getirisi), şirketin faaliyetlerinde kullandığı sermayeden ne kadar vergi sonrası faaliyet kârı ürettiğini ölçer.
ROIC = NOPAT ÷ Yatırılan Sermaye × 100
Kavram | Ne anlama gelir? |
NOPAT | Finansman etkisinden mümkün olduğunca ayrıştırılmış vergi sonrası faaliyet kârı. |
Yatırılan Sermaye | Şirketin esas faaliyetlerini yürütmek için gerçekten kullandığı operasyonel sermaye. |
Basitleştirilmiş NOPAT hesabı EBIT'ten başlar. EBIT faiz ve vergi öncesi faaliyet kârıdır. Vergi sonrası faaliyet kârına geçmek için vergi etkisi düşülür.
NOPAT = EBIT × (1 − Vergi Oranı)
2. Basit hesap: formül nasıl çalışır?
Veri | Tutar |
EBIT | 30 milyon TL |
Vergi oranı | %25 |
NOPAT | 22,5 milyon TL |
Yatırılan sermaye | 150 milyon TL |
ROIC | %15 |
Hesap:
NOPAT = 30 × (1 − 0,25) = 22,5 milyon TL
ROIC = 22,5 ÷ 150 = %15
Bu sonuç, şirketin faaliyetlerine bağlanan her 100 TL sermayeden yaklaşık 15 TL vergi sonrası faaliyet kârı ürettiği anlamına gelir.
3. Asıl zorluk formül değil, veridir
ROIC'i finansal tablodaki iki satırı bölerek hesaplamak kolaydır. Zor olan, o iki satırın ekonomik gerçeği ne kadar temsil ettiğini belirlemektir. Şirket muhasebe standartlarına uygun raporlama yapıyor olabilir; yine de tek seferlik gelirler, satın alma muhasebesi, kiralamalar, enflasyon, fazla nakit veya değer düşüklükleri ROIC'i ekonomik açıdan yanıltabilir.
Analistin sorusu: Bu rakam şirketin normal faaliyetlerinin sürdürülebilir ekonomik sonucunu temsil ediyor mu?
4. Raporlanan ROIC ile normalize ROIC arasındaki fark
Bir şirket 1 milyar TL EBIT açıklasın. Yatırılan sermaye 5 milyar TL, vergi oranı %25 olsun. İlk hesapta NOPAT 750 milyon TL ve ROIC %15 çıkar. Dipnotlarda EBIT'in içinde 200 milyon TL tek seferlik gayrimenkul satış kazancı olduğunu görürsek, normal faaliyet EBIT'ini 800 milyon TL'ye indiririz.
Raporlanan | Normalize edilmiş | |
EBIT | 1.000 milyon TL | 800 milyon TL |
Vergi oranı | %25 | %25 |
NOPAT | 750 milyon TL | 600 milyon TL |
Yatırılan sermaye | 5 milyar TL | 5 milyar TL |
ROIC | %15 | %12 |
Aynı şirket için iki oran da matematiksel olarak doğru olabilir. %15 raporlanan dönemi, %12 ise normal faaliyetlerin yaklaşık sermaye getirisini anlatır.
5. Hangi kalemler ROIC'i yanıltabilir?
Durum | Ne olur? | ROIC'e olası etkisi |
Tek seferlik varlık satış kazancı | EBIT normal faaliyet gücünden yüksek görünür. | Yüksek |
Tekrarlayan giderin 'tek seferlik' sayılması | Normalize kâr fazla yükselir. | Yüksek |
Fazla nakit | Operasyonel sermaye yanlış tanımlanabilir. | Yüksek veya düşük |
Kiralama etkisinin eksik kalması | Kullanılan sermaye düşük görünür. | Yüksek |
Büyük değer düşüklüğü | Payda küçülür. | Sonraki yıllarda yüksek |
Goodwill'in dışarı atılması | Satın almaya ödenen sermaye görünmez. | Yüksek |
Ar-Ge'nin yanlış ele alınması | Pay ve payda tutarsızlaşabilir. | Değişken |
Enflasyon / eski varlık değerleri | Güncel kâr çok eski sermaye değeriyle karşılaştırılır. | Yüksek |
Geçici vergi teşviki | NOPAT kalıcıdan yüksek görünür. | Yüksek |
Stok birikmesi | Sermaye işletmede kilitlenir. | Düşük |
6. Tek seferlik gelir: %13,75 görünen ROIC neden %10 olabilir?
Bir sanayi şirketinin normal faaliyet EBIT'i 800 milyon TL olsun. Aynı yıl kullanılmayan bir arsa satılsın ve 300 milyon TL kazanç yazılsın. Raporlanan EBIT 1,1 milyar TL olur. Yatırılan sermaye 6 milyar TL, vergi oranı %25.
Raporlanan | Normal faaliyet | |
EBIT | 1.100 milyon TL | 800 milyon TL |
NOPAT | 825 milyon TL | 600 milyon TL |
Sermaye | 6 milyar TL | 6 milyar TL |
ROIC | %13,75 | %10,0 |
Şirketin arsa satışını raporlaması yanlış değildir. Ancak uzun dönem operasyonel getiriyi ölçüyorsak, tekrar etmeyen kazancı normal faaliyet kârından ayırırız.
7. Fazla nakit: kasadaki her TL operasyonel değildir
Kalem | Tutar |
Özkaynak | 8 milyar TL |
Faizli borç | 4 milyar TL |
Nakit | 5 milyar TL |
Basit formülle yatırılan sermaye 8 + 4 − 5 = 7 milyar TL çıkar. Fakat şirketin günlük faaliyetleri için 1 milyar TL nakde ihtiyacı varsa, nakdin tamamını faaliyet dışı saymak doğru değildir. Bu örnekte gerçekten fazla nakit 4 milyar TL'dir.
Kural: Nakit satırını otomatik olarak formülden çıkarma; önce ne kadarının faaliyet için gerekli olduğunu belirle.
8. ROE yüksek diye ROIC de yüksek değildir
A Şirketi | B Şirketi | |
Özkaynak | 10 milyar TL | 4 milyar TL |
Borç | 2 milyar TL | 8 milyar TL |
Net kâr | 2 milyar TL | 1,4 milyar TL |
ROE | %20 | %35 |
Sadece ROE'ye bakılırsa B daha iyi görünür. Ancak B çok daha fazla borç kullanmaktadır. ROIC, faaliyet kârını toplam operasyonel sermayeyle eşleştirdiği için finansman yapısının yarattığı görüntüyü azaltmaya çalışır.
9. Enflasyon: eski varlık değeri ile bugünkü kârı karşılaştırmak
Bir fabrikanın yıllar önce 1 milyar TL'ye kurulduğunu, bugün aynı kapasitenin 6 milyar TL'ye kurulabildiğini ve bugünkü NOPAT'ın 900 milyon TL olduğunu düşünelim.
Eski değer | Güncel ekonomik referans | |
Sermaye | 1 milyar TL | 6 milyar TL |
NOPAT | 900 milyon TL | 900 milyon TL |
Getiri | %90 | %15 |
Buradaki %15 standart ROIC değildir; örnek, yüksek enflasyon döneminde tarihi değerlerin ekonomik yorumu nasıl bozabileceğini göstermek içindir. ROIC analizinde defter değeri, enflasyon düzeltmeleri ve varlığın ekonomik anlamı birlikte incelenmelidir.
10. Kiralamalar: görünmeyen sermaye
İlk hesap | Düzeltilmiş | |
NOPAT | 500 milyon TL | 500 milyon TL |
Yatırılan sermaye | 2 milyar TL | 3,5 milyar TL |
ROIC | %25 | %14,3 |
Özellikle perakende, havayolu, otel ve lojistik şirketlerinde kiralamalar operasyonun önemli bir parçasıdır. Sermaye kullanımını eksik saymak ROIC'i yüksek gösterebilir.
11. Ar-Ge: gider mi, yatırım mı?
Bir yazılım şirketi yılda 2 milyar TL Ar-Ge harcıyor olabilir. Muhasebede giderleşen Ar-Ge EBIT'i düşürür. Ekonomik analizde Ar-Ge'nin bir kısmı gelecekte gelir üreten yatırım olarak ele alınacaksa, sadece EBIT değil yatırılan sermaye de aynı mantıkla düzeltilmelidir.
Kural: Payı düzeltiyorsan, aynı işlemin paydaya etkisini de kontrol et.
12. Goodwill: operasyon verimliliği ile satın alma başarısını ayırmak
Goodwill dahil | Goodwill hariç | |
Yatırılan sermaye | 12 milyar TL | 6 milyar TL |
NOPAT | 1,5 milyar TL | 1,5 milyar TL |
ROIC | %12,5 | %25 |
Goodwill hariç ROIC mevcut operasyonun organik verimliliğini gösterebilir. Goodwill dahil ROIC ise yönetimin satın alma için gerçekten harcadığı sermaye üzerinden ne kadar getiri ürettiğini gösterir. Birleşme ve satın alma analizinde iki oranı birlikte görmek daha açıklayıcıdır.
13. Değer düşüklüğü: kötü yatırımın geçmişini silmemek
Şirket geçmişte 5 milyar TL yatırım yapmış, sonra 2 milyar TL değer düşüklüğü kaydetmiş olsun. Yeni defter değeri 3 milyar TL, sonraki yıl NOPAT 600 milyon TL.
Hesap | Sermaye | NOPAT | ROIC |
Yeni defter değeri | 3 milyar TL | 600 milyon TL | %20 |
Orijinal yatırım | 5 milyar TL | 600 milyon TL | %12 |
Muhasebe zararının geçmişte kaydedilmesi, sonraki yılların ROIC'ini mekanik olarak yükseltebilir. Yönetimin sermaye tahsis performansını ölçerken geçmiş yatırım tutarı ayrıca izlenmelidir.
14. İşletme sermayesi: yüksek ROIC her zaman şüpheli değildir
Kalem | Tutar |
Operasyonel sabit varlık | 2 milyar TL |
Net işletme sermayesi | -500 milyon TL |
Yatırılan sermaye | 1,5 milyar TL |
NOPAT | 600 milyon TL |
ROIC | %40 |
Tedarikçiden uzun vadeyle mal alıp müşteriden peşin tahsilat yapan bir perakendecinin net işletme sermayesi çok düşük veya negatif olabilir. Bu durumda yüksek ROIC gerçek bir iş modeli avantajını gösterebilir.
15. Stok büyümesi: kâr aynı kalırken ROIC neden düşer?
Önce | Sonra | |
Stok | 1 milyar TL | 3 milyar TL |
Diğer sermaye | 4 milyar TL | 4 milyar TL |
Yatırılan sermaye | 5 milyar TL | 7 milyar TL |
NOPAT | 800 milyon TL | 800 milyon TL |
ROIC | %16 | %11,4 |
Kâr değişmemiştir ama aynı kârı üretmek için daha fazla sermaye işletmenin içinde kilitlenmiştir. ROIC bu yüzden gelir tablosunda henüz görünmeyen bir bozulmayı daha erken gösterebilir.
16. 'Adjusted' rakamları otomatik kabul etme
Şirket sunumlarında Adjusted EBITDA, Adjusted EBIT, Normalized Profit veya Underlying Earnings gibi ölçüler görülebilir. Bunlar yararlı olabilir; fakat yapılan düzeltmenin gerçekten tek seferlik olup olmadığı kontrol edilmelidir.
Yıl | 'Tek seferlik' yeniden yapılandırma gideri |
2022 | 100 milyon TL |
2023 | 120 milyon TL |
2024 | 150 milyon TL |
2025 | 180 milyon TL |
2026 | 200 milyon TL |
Beş yıl üst üste ortaya çıkan bir gideri her yıl tek seferlik kabul edip EBIT'e geri eklemek ekonomik gerçeği bozabilir. Şirketin adjusted rakamı ile analistin normalize rakamı aynı olmak zorunda değildir.
17. ROIC normalizasyon kontrol tablosu
Karşılaştığın durum | İlk soru | Muhtemel işlem |
Varlık satış kazancı | Tekrar edecek mi? | EBIT'ten ayır. |
Yeniden yapılandırma gideri | Gerçekten tek seferlik mi? | Geçmiş yılları kontrol et. |
Fazla nakit | Operasyon için gerekli mi? | Gerçek fazla kısmı ayır. |
Kiralama | Operasyonel sermaye kullanımını değiştiriyor mu? | Tutarlı biçimde düzelt. |
Ar-Ge | Gelecek dönemlere ekonomik fayda sağlıyor mu? | NOPAT ve sermayeyi birlikte incele. |
Goodwill | Organik operasyon mu, satın alma başarısı mı ölçülüyor? | Amaca göre iki ROIC hesapla. |
Impairment | Geçmiş yatırımı paydadan sildi mi? | Tarihsel yatırımı ayrıca incele. |
Vergi teşviki | Kalıcı mı, geçici mi? | Normalize vergi senaryosu oluştur. |
Stok artışı | Satış büyümesinden mi, satılamayan üründen mi? | İşletme sermayesini incele. |
Kur farkı | Operasyonel mi, finansal mı? | Sınıflandırmayı kontrol et. |
Faaliyet dışı varlık | NOPAT üretimine katkı sağlıyor mu? | Operasyonel ROIC'ten ayır. |
18. Bir şirketi analiz ederken çalışma sırası
Bu sekiz adımı bir kontrol listesi gibi değil, birbirine bağlı bir analiz zinciri gibi kullan. Bir adımda yaptığın düzeltme sonraki adımı etkiler. Özellikle NOPAT tarafında yaptığın bir düzeltmenin yatırılan sermaye tarafında karşılığı olup olmadığını kontrol et.
1. Raporlanan EBIT'i bul: başlangıç faaliyet kârını parçala
İlk amaç şirketin ana faaliyetlerinden elde ettiği kârı bulmaktır. Gelir tablosundaki faaliyet kârı veya EBIT başlangıç noktasıdır; fakat bu rakamı doğrudan ROIC hesabına koyma.
Örnek: Hasılat 10,0 milyar TL, satışların maliyeti 6,0 milyar TL, pazarlama giderleri 1,0 milyar TL, genel yönetim giderleri 800 milyon TL ve Ar-Ge giderleri 200 milyon TL ise başlangıç EBIT'i 2,0 milyar TL'dir.
Sonra dipnotlara geç. Duran varlık satış kazançları, sigorta tazminatları, yeniden yapılandırma giderleri, dava gelir/giderleri, değer düşüklükleri ve iptalleri, teşvikler, satın alma giderleri, kur farklarının sınıflandırılması ve 'diğer faaliyet gelir/giderleri' içindeki büyük kalemleri kontrol et.
Bu aşamadaki soru şudur: 2,0 milyar TL EBIT şirketin normal faaliyetlerinin sürdürülebilir kârını gerçekten temsil ediyor mu? Henüz düzeltme yapmıyorsun; önce EBIT'in hangi kalemlerden oluştuğunu çıkarıyorsun.
2. Normalize EBIT'i oluştur: sürdürülebilir faaliyet kârını bul
Raporlanan EBIT'in içindeki normal faaliyet dışı veya sürdürülebilir olmayan kalemleri tek tek değerlendir. Bir kalemi yalnızca 'olağandışı' etiketi taşıdığı için çıkarma; ekonomik olarak tekrar edip etmediğine bak.
Örnek: Raporlanan EBIT 2,0 milyar TL olsun. Bunun içinde 400 milyon TL arsa satış kazancı ve 100 milyon TL tek seferlik sigorta tazminatı varsa, ikisini normal faaliyet kârından çıkarırsın. 150 milyon TL yeniden yapılandırma gideri de varsa geçmiş yıllara bakarsın. Şirket bunu beş yıldır her yıl yazıyorsa gideri 'tek seferlik' sayıp geri eklemek doğru olmayabilir.
Bu varsayımla normalize EBIT = 2.000 - 400 - 100 = 1.500 milyon TL olur. Raporlanan EBIT 2,0 milyar TL iken sürdürülebilir faaliyet kârı 1,5 milyar TL'ye iner.
Pratik test: Şirket normal faaliyetlerine devam ederse bu gelir veya giderin yeniden oluşmasını bekler miyim? Cevap hayırsa normalizasyon adayıdır. Cevap evetse şirketin 'adjusted' sunumunda dışlanmış olsa bile gideri içeride tutmak gerekebilir.
3. Vergiyi incele: yasal oran ile ekonomik vergi yükünü ayır
NOPAT hesabında vergi oranını otomatik seçme. Yasal oran, finansal tablodaki efektif oran ve sürdürülebilir uzun dönem vergi oranı farklı olabilir.
Normalize EBIT 1,5 milyar TL ise %25 vergiyle NOPAT 1,125 milyar TL olur. Şirket geçici bir teşvik nedeniyle fiilen %12 vergi taşıyorsa aynı EBIT için NOPAT 1,320 milyar TL çıkar. Aradaki 195 milyon TL ROIC'i doğrudan değiştirir.
Vergi dipnotunda yasal oranı, efektif oran mutabakatını, yatırım teşviklerini, istisna ve indirimleri, geçmiş yıl zararlarını ve ertelenmiş vergi etkilerini incele. Teşvikin ne zaman biteceğini özellikle not et.
Tek oran yerine senaryo kurmak daha açıklayıcıdır: mevcut teşvikli oran, normalize uzun dönem oranı ve stres oranı. Böylece ROIC'in geçici vergi avantajına ne kadar duyarlı olduğunu görürsün.
4. Normalize NOPAT'ı hesapla: operasyonu finansmandan ayır
Normalize EBIT ve normalize vergi oranı belirlendikten sonra NOPAT'ı hesapla: NOPAT = Normalize EBIT × (1 - normalize vergi oranı). Örneğimizde 1,5 milyar TL × %75 = 1,125 milyar TL.
NOPAT net kâr değildir. Faiz giderini EBIT'ten düşüp sonra vergi uygulamak ROIC mantığını bozar. Faiz, operasyonun değil sermayenin nasıl finanse edildiğinin maliyetidir.
Örneğin şirketin 700 milyon TL faiz gideri olsa bile ROIC için başlangıç 1,5 milyar TL normalize EBIT'tir. Borcun ve özkaynağın maliyeti daha sonra WACC tarafında değerlendirilir. Aynı finansman maliyetini hem NOPAT'ta hem WACC'ta hesaba katmamak gerekir.
5. Yatırılan sermayeyi kur: paydanın ekonomik anlamını yeniden oluştur
Bu adım çoğu ROIC analizinin en fazla muhakeme gerektiren kısmıdır. Amaç toplam varlıkları almak değil, NOPAT'ı üretmek için operasyonlara gerçekten bağlanan sermayeyi bulmaktır.
Finansman yaklaşımında kabaca: Özkaynak + faizli borç - fazla nakit - faaliyet dışı finansal varlıklar. Operasyon yaklaşımında ise net işletme sermayesi + operasyonel sabit varlıklar + gerekli diğer operasyonel varlıklar kullanılır. Tutarlı düzeltmelerden sonra iki yaklaşımın birbirine yaklaşması beklenir.
Net işletme sermayesini kurarken ticari alacak, stok ve operasyonel diğer dönen varlıklardan ticari borçlar ve faizsiz operasyonel yükümlülükleri düş. Örneğin 1,5 milyar TL alacak + 2,0 milyar TL stok - 1,2 milyar TL ticari borç = 2,3 milyar TL net işletme sermayesi.
Sabit varlıklarda fabrika, makine, üretim hattı ve faaliyet için kullanılan gayrimenkulleri dikkate al. Nakit için toplam bakiyeyi değil, operasyon için gerekli minimum nakit ile gerçek fazla nakdi ayır. Faaliyet dışı arsa, yatırım amaçlı gayrimenkul veya finansal yatırımlar ana faaliyet NOPAT'ını üretmiyorsa operasyonel ROIC'ten ayrılabilir.
Kiralama yoğun şirketlerde kullanım hakkı varlıkları ve kiralama yükümlülüklerini tutarlı biçimde değerlendir. Goodwill için analiz amacını açıkla: organik operasyon verimliliğinde goodwill hariç ROIC, yönetimin satın alma performansında goodwill dahil ROIC daha anlamlı olabilir.
Geçmiş impairment'ları ayrıca izle. Şirket 5 milyar TL yatırıp 2 milyar TL değer düşüklüğü yazdıysa bilanço 3 milyar TL gösterebilir; fakat sermaye tahsis performansını değerlendirirken yönetimin gerçekte 5 milyar TL harcadığını unutmamak gerekir.
İleri analizde iki payda tutmak yararlıdır: muhasebe bazlı yatırılan sermaye ve ekonomik olarak düzeltilmiş yatırılan sermaye. Aradaki farkı kalem kalem açıklayabilmelisin.
6. Normalize ROIC'i hesapla: raporlanan oranla farkı açıkla
Normalize NOPAT ve normalize yatırılan sermaye hazır olduğunda ROIC'i hesapla. Örneğin NOPAT 1,125 milyar TL ve düzeltilmiş sermaye 9 milyar TL ise normalize ROIC %12,5'tir.
Raporlanan finansallardan ilk kaba hesap %18 çıkmışsa sadece %12,5 rakamını vermek yerine köprüyü göster: hangi EBIT düzeltmeleri NOPAT'ı düşürdü, hangi sermaye düzeltmeleri paydayı büyüttü veya küçülttü?
İyi bir analiz cümlesi şöyle kurulur: 'Raporlanan rakamlardan yaklaşık %18 ROIC çıkıyor; tek seferlik gelirler, normalleştirilmiş vergi ve sermaye düzeltmeleri sonrasında baz senaryo ROIC'i yaklaşık %12,5.' Böylece kullanıcı sonucun neden değiştiğini görebilir.
7. Zaman serisine bak: tek yılı değil sermayenin dönüşümünü izle
ROIC'i en az üç-beş yıllık seri halinde incele. Tek yıllık oran, yatırım döngüsü veya geçici kâr etkisi nedeniyle yanıltıcı olabilir.
Örneğin ROIC 2022'de %12, 2023'te %13,1, 2024'te %15, 2025'te %16,2 ve 2026'da %12,5 olsun. 2026 düşüşünü gördüğünde önce pay mı düştü, payda mı büyüdü sorusunu sor.
Yatırılan sermaye 6,5 milyar TL'den 9 milyar TL'ye çıkarken NOPAT yalnızca 1,05 milyardan 1,125 milyara yükseldiyse yeni sermaye henüz yeterli kâr üretmiyor olabilir. Kabaca ek NOPAT / ek sermaye = 75 milyon / 2,5 milyar = %3 marjinal getiri çıkar.
Bu %3'ü hemen başarısız yatırım diye yorumlama. Yeni fabrika, mağaza veya satın alma henüz tam kapasiteye ulaşmamış olabilir. Yatırımın devreye giriş tarihini, kapasite kullanımını ve olgunlaşma süresini kontrol et.
8. WACC ile karşılaştır: ROIC'in ekonomik olarak yeterli olup olmadığını ölç
ROIC'in %12,5 olması tek başına iyi veya kötü demek değildir. Şirketin aynı sermayeyi kullanabilmek için katlandığı ağırlıklı sermaye maliyetiyle karşılaştırılmalıdır.
WACC %10 ise ROIC-WACC spread'i +2,5 puandır. WACC %14 ise aynı %12,5 ROIC için spread -1,5 puana döner. Şirket muhasebe anlamında kârlı olsa bile sermaye maliyetinin altında getiri üretebilir.
WACC da kesin bir sayı değildir. Risksiz faiz, borçlanma maliyeti, piyasa risk primi, beta, ülke riski ve sermaye yapısı değiştikçe sonuç değişir. Bu nedenle ROIC'te olduğu gibi WACC için de baz, iyimser ve stres senaryoları kullan.
Nihai tabloda raporlanan ROIC, normalize ROIC, WACC ve ROIC-WACC spread'ini yan yana göster. Böylece muhasebe görünümü ile ekonomik getiri arasındaki fark açıkça görülebilir.
Analiz akışı: Raporlanan EBIT → dipnot temizliği → normalize EBIT → normalize vergi → NOPAT → yatırılan sermaye düzeltmeleri → normalize ROIC → 3-5 yıllık seri → marjinal getiri → WACC karşılaştırması.
19. Baştan sona örnek: raporlanan %18 ROIC nasıl %12'lere düşebilir?
Örnek şirketin raporlanan rakamları:
Raporlanan veri | Tutar |
Ciro | 20 milyar TL |
EBIT | 2,4 milyar TL |
Nakit | 4 milyar TL |
Borç | 6 milyar TL |
Özkaynak | 8 milyar TL |
Vergi varsayımı | %25 |
Yatırılan Sermaye = 8 + 6 − 4 = 10 milyar TL
NOPAT = 2,4 × %75 = 1,8 milyar TL
Raporlanan ROIC = 1,8 ÷ 10 = %18
Dipnotlarda bulunan kalemler:
Bulgu | Tutar | Analiz yaklaşımı |
Arsa satış kazancı | +300 milyon TL | Normal faaliyet EBIT'inden çıkar. |
Sigorta tazminatı | +200 milyon TL | Tek seferlikse çıkar. |
Yeniden yapılandırma gideri | -150 milyon TL | Her yıl tekrarlanıyorsa geri ekleme. |
Operasyon için gerekli nakit | 1 milyar TL | Fazla nakitten ayır. |
Faaliyet dışı arsa | 1,2 milyar TL | Operasyonel sermayeden çıkar. |
Kiralama etkisi | 800 milyon TL | Sermaye hesabında dikkate al. |
Geçmiş impairment | 1 milyar TL | Sermaye tahsis analizinde ayrıca değerlendir. |
Normalize EBIT:
2,4 − 0,3 − 0,2 = 1,9 milyar TL
Vergi için tek senaryoya bağlı kalmayalım:
Senaryo | Vergi | NOPAT |
Mevcut teşvik devam ediyor | %18 | 1,558 milyar TL |
Normalleşmiş | %25 | 1,425 milyar TL |
Stres | %28 | 1,368 milyar TL |
Düzeltmeler sonrası yatırılan sermayenin 11,6 milyar TL olduğunu varsayalım:
Senaryo | NOPAT | Sermaye | ROIC |
İlk görünen | 1,800 milyar TL | 10,0 milyar TL | %18,0 |
Teşvikli normalize | 1,558 milyar TL | 11,6 milyar TL | %13,4 |
Normal vergi | 1,425 milyar TL | 11,6 milyar TL | %12,3 |
Stres | 1,368 milyar TL | 11,6 milyar TL | %11,8 |
İlk bakışta %18 görünen ROIC, normalizasyon sonrasında yaklaşık %11,8-%13,4 aralığına gerileyebilir. Formül değişmemiştir; değişen şey kullanılan verinin ekonomik olarak temizlenmesidir.
20. WACC ile birlikte okumak
ROIC'in yüksek veya düşük olduğunu tek başına oran söylemez. Şirketin sermaye maliyeti de bilinmelidir. WACC'ın %14 olduğunu varsayalım.
ROIC | WACC | ROIC − WACC | |
Raporlanan görünüm | %18,0 | %14 | +4,0 puan |
Normalize baz senaryo | %12,3 | %14 | -1,7 puan |
Raporlanan görünüm şirketin sermaye maliyetinin üzerinde getiri ürettiğini düşündürür. Normalize hesap ise şirketin muhasebe anlamında kâr etmesine rağmen ekonomik sermaye maliyetini karşılayamayabileceğini gösterir.
21. ROIC'i okurken akılda tutulacak çerçeve
Raporlanan finansallar → Dipnotlar → Sınıflandırma → Normalizasyon → Normalize NOPAT → Normalize yatırılan sermaye → ROIC → WACC
ROIC tek bir yüzde değildir. Sağlıklı bir ROIC analizi, şirketin faaliyet kârının ve kullandığı sermayenin ekonomik anlamını yeniden kurma işidir. Bu nedenle finansal tabloda görülen ilk ROIC başlangıç noktasıdır; nihai sonuç değildir.